En este artículo
La fórmula, y por qué el orden importa El dato que casi nadie tiene: las horas Un ejemplo con números redondos De dónde sale la fuga de margen Qué hacer con el cliente que no es rentable Cómo lo montamos Preguntas rápidasPregunta a cualquier socio de agencia cuál es su mejor cliente y te dirá el que más factura. Pregúntale cuál le deja más dinero y, si es honesto, te dirá que no lo sabe con certeza. Es la misma agencia que factura más cada año y no acaba de notarlo en la cuenta. Casi siempre hay dos o tres cuentas grandes absorbiendo el margen de todas las demás, y la única forma de verlo es bajar al cliente. Así se hace.
🧭 La fórmula, y por qué el orden importa
La rentabilidad de un cliente se construye en capas, y mezclarlas es el error que invalida el ejercicio. Primera capa: lo que le facturas en el periodo. Segunda: los costes directos que existen solo porque ese cliente existe — freelancers asignados, licencias compradas para él, producción, desplazamientos, herramientas específicas. Tercera: el coste de las horas que tu equipo le dedica, valoradas a coste real.
Lo que queda después de esas tres capas es el margen de contribución del cliente: lo que aporta para pagar tu estructura y dejar beneficio. Los gastos generales —oficina, dirección, administración, el software que usa todo el mundo— se reparten en un cuarto paso y por separado. Si los metes antes, mezclas una decisión sobre el cliente con una decisión sobre tu estructura, y ya no sabes cuál de las dos estás tomando.
⏱️ El dato que casi nadie tiene: las horas
En una agencia el coste principal es el tiempo del equipo, así que sin horas imputadas no hay rentabilidad por cliente que valga. Y aquí está la resistencia de siempre: a nadie le gusta imputar horas, y el equipo lo vive como control. La conversación se gana explicando para qué es — no para vigilar a nadie, sino para no volver a firmar un fee que condena a un equipo a trabajar de más durante un año.
No hace falta un sistema sofisticado. Hace falta constancia y granularidad suficiente: cliente, tipo de tarea y media hora como unidad mínima. Imputar al minuto no mejora la decisión; imputar una vez al mes, de memoria, la arruina.
Y falta el otro lado: el coste por hora real de cada perfil. No es el salario dividido entre las horas de contrato. Es el coste total de esa persona para la empresa —bruto, Seguridad Social a cargo de la empresa, equipo, software, formación— dividido entre las horas que de verdad están disponibles para clientes, una vez descontadas vacaciones, festivos, bajas y el tiempo interno que no se factura a nadie. La diferencia entre ese número y el que se usa por defecto suele ser grande, y explica por qué muchas cuentas que parecen rentables no lo son.
🧮 Un ejemplo con números redondos
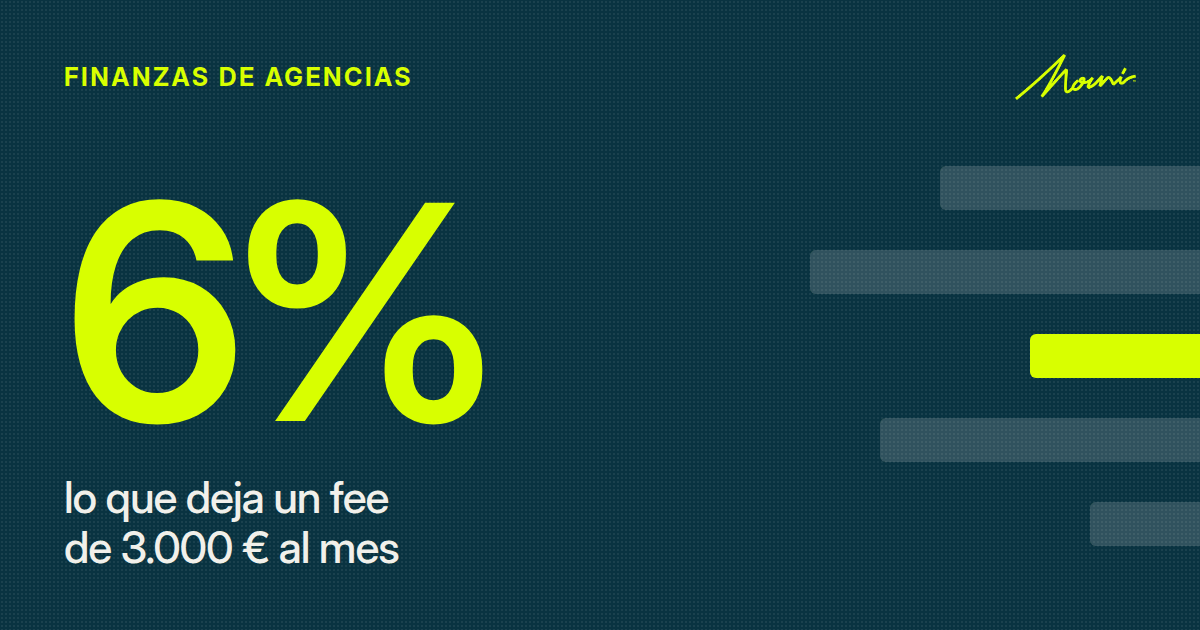
Un cliente con un fee de 3.000 € al mes. Le dedicas 90 horas entre cuentas, creatividad y paid. A un coste medio cargado de 28 €/hora, son 2.520 € de coste de equipo. Súmale un freelance de motion que le facturas a coste, 300 €. Total de costes directos: 2.820 €. Margen de contribución: 180 €, un 6%.
A dónde va un fee de 3.000 € al mes
De cada 100 € que factura este cliente, 94 se van en atenderlo.
Ejemplo del artículo: 90 horas a 28 €/hora de coste cargado, más 300 € de freelance.
Ese cliente no paga estructura, no deja beneficio y probablemente está impidiendo que atiendas a otro mejor. Y lo más habitual: nadie en la agencia lo sabe, porque en el papel es "un cliente de 36.000 € al año". Cuando ese mismo cálculo se hace con los doce o quince clientes de la cartera, la foto casi siempre sorprende — y casi siempre hay un cliente pequeño y silencioso que es el más rentable de todos.
🚩 De dónde sale la fuga de margen
El alcance que crece solo. Se firmó un fee por dos campañas al mes y hoy son cuatro, más el informe semanal, más las urgencias del viernes. Nadie renegoció nada; simplemente fue pasando. Es la causa número uno, con diferencia.
Perfiles demasiado sénior en tareas que no lo necesitan. Si el director creativo dedica ocho horas al mes a revisar piezas que podría llevar un perfil intermedio, el coste del cliente se dispara sin que mejore el resultado.
Rondas de revisión sin límite. Dos rondas incluidas y la quinta gratis por no incomodar. Cada ronda extra tiene un coste concreto que se puede calcular, y verlo escrito cambia la conversación con el cliente.
El cliente que paga tarde. No afecta al margen, pero sí a la caja: un cliente rentable a 90 días puede asfixiarte igual. Por eso conviene mirar la rentabilidad junto a los plazos de cobro, y llevar los dos a la previsión de tesorería.
Y el dinero de medios. Si gestionas inversión publicitaria del cliente, ese dinero no es tuyo aunque pase por tu cuenta. Contarlo como ingreso infla tu facturación y destroza cualquier cálculo de margen. Lo desarrollamos en el artículo sobre contabilidad de agencias.
🛠️ Qué hacer con el cliente que no es rentable
Cuatro salidas, y conviene probarlas en este orden. Ajustar el alcance a lo que se firmó: muchas veces basta con volver al contrato, sin subir precio. Renegociar el fee con los datos delante — no "nos está saliendo caro", sino "estas son las horas y estas las tareas que se han añadido". Cambiar el equipo que lo atiende, si el problema es de perfiles. Y si nada de lo anterior funciona, dejarlo ir.
Esa última opción asusta y casi siempre sale bien. Un cliente que ocupa el 20% de tu capacidad y deja el 6% de margen está bloqueando espacio para otro que dejaría el 40%. Lo que hace falta para tomar esa decisión con tranquilidad no es valentía: es tener el número.
🧰 Cómo lo montamos
Con nuestros clientes de agencia esto vive en el cierre mensual, no en una hoja suelta. Cada factura de proveedor y cada freelance se imputa al cliente desde el primer día, la contabilidad lleva la analítica montada por cliente, y las horas entran desde la herramienta que ya use el equipo. Con eso, el informe mensual sale con el margen por cliente ordenado de mayor a menor, y la reunión deja de ser sobre qué pasó y pasa a ser sobre qué hacemos con los tres últimos de la lista.
Si quieres ver el resto del cuadro de mandos de una agencia —margen por campaña, aging de cobros, pagos a freelancers— está en CFO externo para agencias de marketing y en la página del servicio.
❓ Preguntas rápidas
¿Cada cuánto se revisa? Mensual para el margen por cliente, trimestral para las decisiones. Revisarlo cada semana genera ruido: un mes con mucha producción puntual no significa que el cliente sea malo.
¿Y los proyectos puntuales? Igual, pero midiendo el proyecto entero en vez del mes, porque el esfuerzo se concentra al principio. Un proyecto que parece rentable en el mes tres puede haber perdido dinero en el uno y el dos.
¿Esto sirve para una agencia de tres personas? Sí, y ahí es donde más rápido se nota, porque una cuenta mala se come una parte enorme de la capacidad total. La diferencia es que el cálculo cabe en una hoja bien montada.
¿Quién debería ver estos números? Los socios siempre; los responsables de cuenta, la parte que afecta a sus clientes. Compartirlo con quien lleva la cuenta suele ser lo que de verdad corrige el alcance, porque el que lo ve todos los meses es quien puede frenar la deriva.
Te decimos qué cliente te está costando dinero
Margen por cliente y por campaña cada mes, con las horas y los costes directos donde toca, aging de cobros y previsión de caja. Con la asesoría fiscal y contable debajo para que los números sean una sola versión. En 20 minutos te enseñamos cómo se vería tu cartera.
Founder de Mouni y CFO externo de marcas de ecommerce, agencias y SaaS en España. Cada semana publicamos una guía sin humo sobre finanzas y fiscalidad de negocios digitales.