En este artículo
Qué se amortiza y qué no Cuántos años: las tablas Cuándo puedes ir más rápido Por qué el gasto y la caja no coinciden Reparación o mejora Preguntas rápidasCompras un portátil de 900 €, lo metes en gastos del trimestre y te quedas tranquilo. Y está mal, aunque sea un gasto del negocio al 100% y tengas la factura perfecta. La amortización es la parte de la contabilidad que más desconcierta a quien viene de llevar sus números en una hoja de cálculo, porque rompe la intuición más básica que hay: que el dinero sale y el gasto se apunta a la vez. Aquí no.
🧾 Qué se amortiza y qué no
Se amortiza el inmovilizado: lo que compras para usarlo durante varios años, no para venderlo ni para consumirlo. Ordenadores, maquinaria, mobiliario, vehículos, instalaciones, el local si es tuyo. También el inmovilizado intangible: aplicaciones informáticas, patentes, derechos.
No se amortiza lo que compras para vender —eso es existencias, y va por otro camino— ni los activos financieros. Tampoco el inmovilizado en curso: lo que todavía se está construyendo o instalando espera a estar en funcionamiento. Y hay una excepción que sorprende siempre: el suelo no se amortiza. Si compras un local, hay que separar el valor del terreno del de la construcción, y si la escritura no los separa, se reparte el precio en proporción a los valores catastrales de uno y otra.
Dos casos que el lector da por perdidos y no lo están. Si alquilas el local, la reforma que haces en él también se activa y se amortiza, en el menor de dos plazos: lo que dure el contrato con sus prórrogas razonables, o la vida útil de la obra. Es el caso más habitual en una pyme y mucha gente se lo mete entero a gasto. Y si la sociedad tiene un inmueble para alquilarlo a terceros, también se amortiza la construcción.
La lógica de fondo es sencilla: si un activo te va a servir cinco años, el coste de usarlo pertenece a esos cinco años, no solo al primero. Amortizar es repartir ese coste.
📐 Cuántos años: las tablas
La ley publica unas tablas que, para cada tipo de elemento, fijan un coeficiente máximo anual y un periodo máximo de años. Puedes amortizar a cualquier ritmo dentro de esa horquilla, y ahí es donde hay margen de decisión.
Estas son las filas que usa un negocio digital o una pyme de servicios, con el coeficiente máximo anual y el periodo máximo:
Sistemas y programas informáticos: 33%, entre 3 y 6 años.
Equipos para procesos de información —ordenadores, servidores—: 25%, entre 4 y 8 años.
Útiles y herramientas: 25%, entre 4 y 8 años.
Equipos electrónicos: 20%, entre 5 y 10 años.
Elementos de transporte —turismos, furgonetas—: 16%, entre 6,25 y 14 años.
Maquinaria: 12%, entre 8,3 y 18 años.
Mobiliario: 10%, entre 10 y 20 años.
Resto de instalaciones: 10%, entre 10 y 20 años.
Edificios industriales: 3%, entre 33,3 y 68 años.
Edificios comerciales y de oficinas: 2%, entre 50 y 100 años.
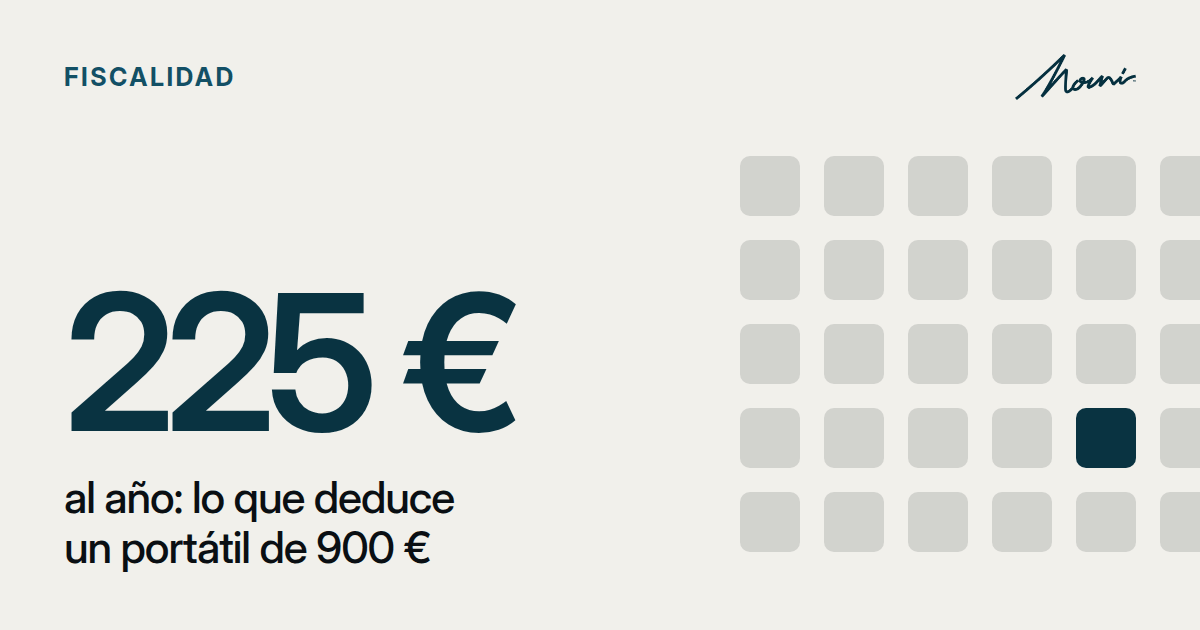
Con esto, el portátil del principio ya tiene respuesta: 900 € al 25% son 225 € al año durante cuatro años. Si tu empresa es de reducida dimensión y aplicas amortización acelerada, 450 € al año durante dos. Pero no 900 € de golpe.
Para el inmovilizado intangible la regla es distinta: se amortiza según su vida útil. Y cuando esa vida no se puede estimar con fiabilidad —el caso del fondo de comercio cuando compras un negocio— aparece un desajuste que conviene conocer: contablemente se amortiza en diez años, al 10%, pero fiscalmente solo es deducible el 5% anual. La diferencia se ajusta en el impuesto y se recupera en los ejercicios siguientes.
Lo importante para decidir: amortizar más rápido significa más gasto ahora y menos después. No cambia el total, cambia el momento. Pero ojo con una confusión frecuente: el ritmo se elige una vez, cuando das de alta el activo, y luego se mantiene. Contablemente no vale amortizar mucho un año y poco el siguiente según cómo venga el resultado: eso es justo lo que cuestiona un inspector. El margen de maniobra de cada año está en los incentivos fiscales de la sección siguiente, que se aplican en la declaración del impuesto sin tocar la contabilidad.
⚡ Cuándo puedes ir más rápido
Hay tres vías que permiten adelantar el gasto, y la primera es la que más se usa y menos se conoce.
Elementos de valor unitario pequeño. Los elementos nuevos de inmovilizado material cuyo valor unitario no supera los 300 € se pueden amortizar libremente, es decir, llevarlos enteros al gasto del año. El límite conjunto es de 25.000 € por ejercicio. Tres detalles: vale para cualquier empresa, no solo para las de reducida dimensión; los 300 € se miran sin IVA cuando el IVA es deducible; y el elemento tiene que ser material y nuevo, los intangibles quedan fuera. Un teclado, una silla o un monitor de gama media entran aquí; el portátil de 900 €, no.
Entidades de reducida dimensión. Si tu cifra de negocios del año anterior fue inferior a 10 millones de euros —es decir, casi seguro que sí—, puedes amortizar los elementos nuevos al doble del coeficiente de las tablas. Un ordenador pasa del 25% al 50% anual; una máquina, del 12% al 24%. Es una ventaja que muchas pymes tienen y no usan, simplemente porque nadie se lo ha dicho.
Y si además contratas, hay libertad de amortización por creación de empleo: hasta 120.000 € por cada persona en que aumente la plantilla media, con el compromiso de mantener ese aumento durante los dos años siguientes.
Leasing. En un arrendamiento financiero es deducible la parte de la cuota que recupera el coste del bien, con el límite del doble del coeficiente de tablas —el triple si eres entidad de reducida dimensión—, y los intereses van aparte como gasto financiero. Hay requisitos: contrato con una entidad financiera, duración mínima de dos años en bienes muebles y diez en inmuebles, y cuotas de recuperación del coste constantes o crecientes. Por eso financiar un equipo en leasing y comprarlo al contado no son equivalentes en términos fiscales.
No lo confundas con el renting, que es otra cosa: ahí no activas nada y la cuota entera es gasto del mes.
Y hay cuatro supuestos más que conviene tener en el radar. Los elementos de segunda mano se pueden amortizar hasta el doble del coeficiente de tablas sobre el precio de compra, que es el caso de la furgoneta o la maquinaria de ocasión. Los elementos afectos a I+D tienen libertad de amortización. Y en 2026 siguen vigentes dos incentivos que se prorrogan año a año: libertad de amortización para vehículos eléctricos e infraestructuras de recarga nuevos afectos a la actividad, y para instalaciones de autoconsumo con renovables que sustituyan a otras de combustibles fósiles. Como se prorrogan ejercicio a ejercicio, conviene confirmarlos antes de contar con ellos.
Una nota técnica que vale dinero: la libertad de amortización y la amortización acelerada no necesitan estar contabilizadas. Se aplican como ajuste en la declaración del impuesto, así que puedes usarlas sin distorsionar tu cuenta de resultados. Es la excepción al principio general de que solo se deduce lo que está en los libros.
💶 Por qué el gasto y la caja no coinciden
Este es el punto que hay que interiorizar, y es el que más confunde a los founders.
Cuando compras una máquina de 24.000 €, la caja sale entera ese día. Del banco salen de hecho 29.040 €, porque pagas también el IVA, que recuperarás en el 303. Pero en la cuenta de resultados ese año solo aparece la amortización del periodo: al 12%, 2.880 €; al doble, 5.760 €. Los años siguientes pasa lo contrario: aparece un gasto de amortización sin que salga un euro del banco, porque ya salió al principio.
De ahí salen dos efectos que conviene tener claros. El primero es que tu beneficio puede ser excelente y tu caja estar en apuros, si has invertido fuerte: el beneficio no ve la salida, la caja sí. El segundo es el inverso: un año con mucha amortización y poca inversión nueva genera caja aunque el beneficio parezca flojo.
Por eso la amortización se suma de vuelta cuando se mira la generación de caja, y por eso una previsión de tesorería y una cuenta de resultados cuentan historias distintas sobre el mismo mes, y las dos son verdad.
🔧 Reparación o mejora
La pregunta práctica más frecuente: arreglas algo, ¿lo deduces entero o lo amortizas?
Si el trabajo solo mantiene el activo funcionando —cambiar una pieza rota, una revisión, pintar— es gasto de reparación y conservación, y se deduce íntegro en el ejercicio.
Si amplía la capacidad, mejora el rendimiento o alarga la vida útil, es una mejora: se suma al valor del activo y se amortiza con él. Cambiar el motor de una furgoneta por uno mejor no es lo mismo que arreglar el que tenía. Y en ese caso, que técnicamente es una renovación, hay un paso que casi nadie da: además de activar el motor nuevo, hay que dar de baja el valor contable del motor sustituido. Si no, el activo se queda con dos motores en el balance.
La frontera no siempre es evidente, y cuando el importe es relevante conviene dejar documentado el criterio en el momento, no dos años después cuando ya nadie recuerda qué se hizo. Es el mismo principio que aplicamos con el resto de gastos deducibles de una SL: la deducción se defiende con el soporte que generaste entonces.
❓ Preguntas rápidas
¿Y si vendo el activo antes de amortizarlo del todo? Se amortiza hasta la fecha de la venta, se da de baja por su valor neto contable y la diferencia con el precio es un beneficio o una pérdida del ejercicio. Tres avisos: la venta lleva IVA y necesita su factura; no se pierde nada, lo que quedaba por amortizar se regulariza ahí; y si en su día aplicaste amortización acelerada o libre, el valor fiscal es menor que el contable, así que el beneficio fiscal de la venta será mayor. Es el momento en que se devuelve lo que adelantaste.
¿Puedo no amortizar un año porque voy justo? Contablemente la amortización refleja un deterioro real y debe registrarse. Y fiscalmente hay un principio incómodo: en general solo puedes deducir lo que tienes contabilizado. Dejar de amortizar para «no bajar el resultado» suele crear un problema mayor del que resuelve.
¿Esto vale igual si soy autónomo? La lógica sí, pero las cifras de este artículo son las del Impuesto sobre Sociedades. En estimación directa simplificada hay una tabla propia, más corta y con porcentajes distintos, así que conviene mirar la que te aplica antes de usar estos números.
¿Las aplicaciones y el software? Van como inmovilizado intangible si se compran para usarlas varios años. Una suscripción mensual a una herramienta no es inmovilizado: es un gasto corriente del mes.
¿Esto lo lleva la asesoría sola? El cálculo sí, es mecánico. Lo que casi nunca se hace es la parte de decisión: fijar bien la vida útil al dar de alta cada activo, y revisar cada año qué incentivos te aplican —reducida dimensión, los 300 €, bienes usados— para aplicarlos en la declaración. Eso vale dinero real y es trabajo de quince minutos al año, pero alguien tiene que acordarse de hacerlo.
Que las amortizaciones sean una decisión, no un automatismo
Inmovilizado bien clasificado, ritmo de amortización elegido con el resultado del año delante y las vías de aceleración revisadas si te aplican. Con la asesoría fiscal y contable incluida. La firma y la responsabilidad final del cumplimiento siguen siendo tuyas; el trabajo de que los números estén bien, nuestro.
Founder de Mouni y CFO externo de marcas de ecommerce, agencias y SaaS en España. Cada semana publicamos una guía sin humo sobre finanzas y fiscalidad de negocios digitales.